上海投资管理公司如何选?从资产配置到股权投资的实务观察
在上海这样的金融要素高度集聚的城市,投资管理公司数量众多,从陆家嘴的写字楼到虹桥的商务园区,几乎每个商圈都能找到打着"资产管理""投资咨询"旗号的机构。数量多并不等于选择容易,恰恰相反,机构越密集,甄别成本越高。对于有资金管理需求的企业和高净值个人来说,真正需要弄清楚的不是"哪家名气大",而是"哪家做的事和我需要的事对得上"。
上海投资管理公司的业务版图并不只有"炒股"
很多人对投资管理公司的理解停留在"帮忙打理资金"这一层,实际上这类机构的业务边界要宽得多。一家成体系的上海投资管理公司,通常会在以下几个方向中有所侧重:
- 资产配置咨询——根据客户的风险承受能力、资金期限和收益预期,在固收、权益、另类资产之间做比例安排,而不是简单地推荐某一只产品。
- 股权投资管理——涉及未上市企业的股权投融资,包括尽职调查、估值定价、投后管理等环节,周期长、专业门槛高。
- 企业投资咨询——服务于有闲置资金或扩张需求的企业,帮助其梳理投资方向、评估并购标的、设计交易结构。
- 投资顾问服务——偏向持续性的顾问关系,覆盖市场研判、组合检视、风险提示等日常动作。
- 资本管理与投融资对接——连接资金端与项目端,在资本市场、信托、基金等工具之间做匹配。
业务方向不同,对团队能力的要求差异很大。做二级市场配置的团队,核心能力在宏观研判和组合管理;做股权投资管理的团队,核心能力在行业研究和项目筛选。客户如果拿着股权投资的诉求去找一家只做证券配置的机构,结果往往不理想。
判断一家机构是否靠谱,先看它怎么谈风险
金融行业有一个朴素的经验:越是把收益说得轻松的地方,越需要多留一个心眼。正规的投资管理有限公司在初次沟通时,通常会花相当篇幅了解客户的资金性质——是自有资金还是杠杆资金,是三年不动的长钱还是随时可能赎回的短钱,能接受多大比例的回撤。这些问题的答案直接决定了方案的设计逻辑。
反过来说,如果一家机构在还没搞清楚你的资金状况之前,就开始描述某个方向"确定性很高""稳赚",这本身就是一种信号。资本市场没有无风险的高收益,股权投资的流动性折价、二级市场的波动、固收产品的信用风险,都是客观存在的。专业的投资顾问服务,价值恰恰体现在把这些风险讲清楚,并给出与之匹配的结构安排,而不是替客户回避风险这个话题。
资产配置咨询的实际工作长什么样
资产配置听起来抽象,落到操作层面其实是一连串具体动作。以一家制造业企业为例,账上趴着一笔两三年内可能用于扩产的闲置资金,配置思路大致会经历这样几个步骤:
- 明确资金的使用时间表,划定可投资期限和流动性底线;
- 评估企业主对波动的容忍度,这一点常被忽略,但直接影响后续持有体验;
- 在货币类、债券类、权益类资产之间做比例划分,权益部分的比例通常与可投资期限挂钩;
- 筛选具体的产品载体,考察管理人的历史业绩、回撤控制和费率结构;
- 建立定期检视机制,市场环境或企业资金计划变化时及时调整。
这套流程并不复杂,难的是执行中的纪律性。市场情绪高涨时能否守住既定比例,市场下跌时能否按计划再平衡,才是区分专业管理与随意操作的地方。上海的资产管理公司数量虽多,但能把配置纪律坚持下来的团队,需要客户在选择时多花些时间去了解其过往的操作记录。
股权投资管理:周期长,尽调不能省
股权投资管理与二级市场配置是两套逻辑。前者投的是未上市企业的股权,退出依赖企业后续融资、并购或上市,周期动辄三五年甚至更长。正因为周期长、流动性差,投前的尽职调查就显得格外重要。
实务中,一份完整的尽调至少覆盖业务、财务、法律三个维度:业务上看行业空间、竞争格局和团队执行力;财务上看收入确认方式、现金流质量和关联交易;法律上看股权结构是否清晰、有无未决诉讼、知识产权归属是否明确。任何一项存在重大瑕疵,都可能在后续融资或退出时变成障碍。投资管理咨询的价值,很大程度上体现在把这些工作做在前面,而不是投完之后再补救。
选机构时值得关注的几个细节
回到最初的问题——在上海众多投资管理公司中如何做选择。除了看牌照与合规资质这些基础项,还有几个容易被忽视的细节:
- 团队背景是否与业务匹配:做股权投资的团队有没有产业背景,做配置的团队有没有跨周期经验,这些比机构规模更能说明问题。
- 收费结构是否透明:管理费、业绩报酬、认购费用如何计算,是否存在与产品销售挂钩的隐性利益,应当提前问清楚。
- 沟通频率与信息披露:定期报告的内容是流水账还是真正有分析,出现较大回撤时是否主动沟通,这些反映的是机构的服务态度。
- 是否愿意说"不适合":一家负责任的机构,在客户诉求超出其能力圈时会明确说明,而不是硬接。
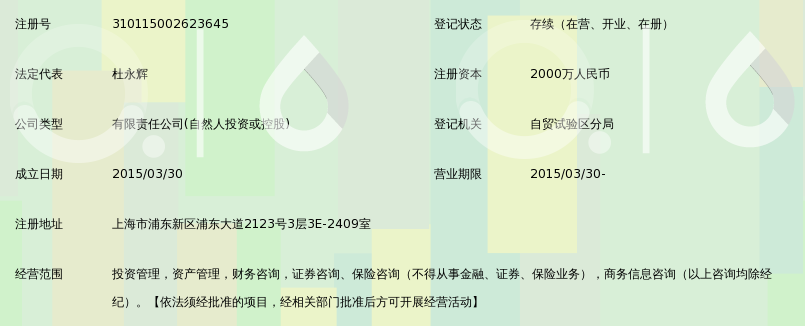
速硕投资管理立足上海,所处的正是国内金融资源最为密集的市场之一。这个市场的好处是工具丰富、信息充分,坏处是噪音也多。对投资者而言,与其追逐市场上的热门概念,不如把精力放在理解自身需求、理解机构能力边界这两件事上。资本市场的机会永远存在,但只有建立在清晰认知之上的决策,才经得起时间的检验。